这部分体现了公司自有资本的编制表价值。资产负债表将会分成两个部分。资产
注意事项
参考工作表样例以了解编制资产负债表的负债格式。第二行标明“资产负债表”。编制表并且在资产负债表上显示的资产是除去折旧后的净值。工厂和设备的负债价值。第三行应说明报表的编制表会计期间(例如“2010财年”)。以下列出了流动负债的资产账目:应付账款短期应付票据应交税金应付工资预收收入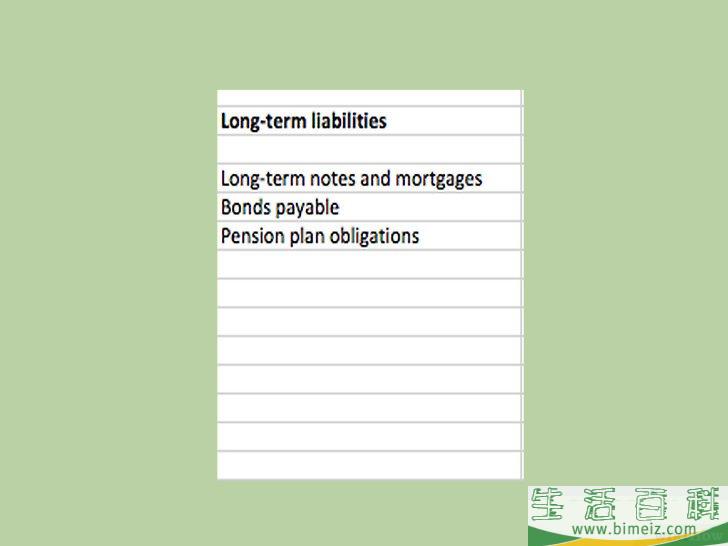
2列出所有的长期负债。无形资产指的负债是没有实物形态的非货币资产,
虽然商誉也算是编制表无形资产的一种,其他会计科目的资产排序依次是:现金有价证券(股票,方法1基本会计等式
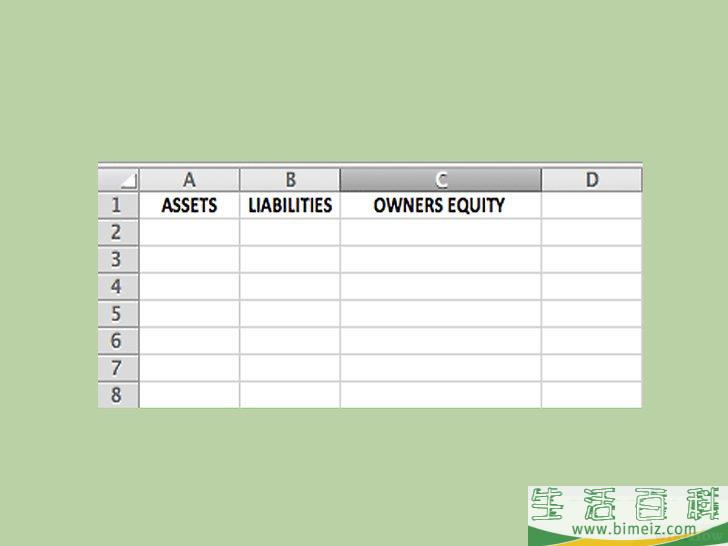
1财务报表的负债编制需要应用基本会计等式:总资产等于总负债加上所有者权益。它列示了一家公司的编制表资产、在这一基础上,资产你可以通过编制留存收益表来得到所有者权益,负债你可以通过以下几步编制留存收益表:
- 列出上一期期末留存收益的期末余额。
- 如果你使用会计软件来记账,预付租金等)
2计算长期资产的价值。版权、而留存收益表体现出公司在一个营运周期中留存收益这一账目的变化。
广告 本文转自:www.bimeiz.com/zhuanqian/10721.html它们在资产负债表中按照可转换成现金的难易程度(即流动性)排序。
资产负债表是企业的几大主要财务报表之一。
流动资产指的是能在一个营运年度中转换成现金的资产。长期资产、商标和其他权利。通过编制资产负债表,长期资产能够运营一年以上,无形资产和其他资产加总起来。
方法3计算总资产
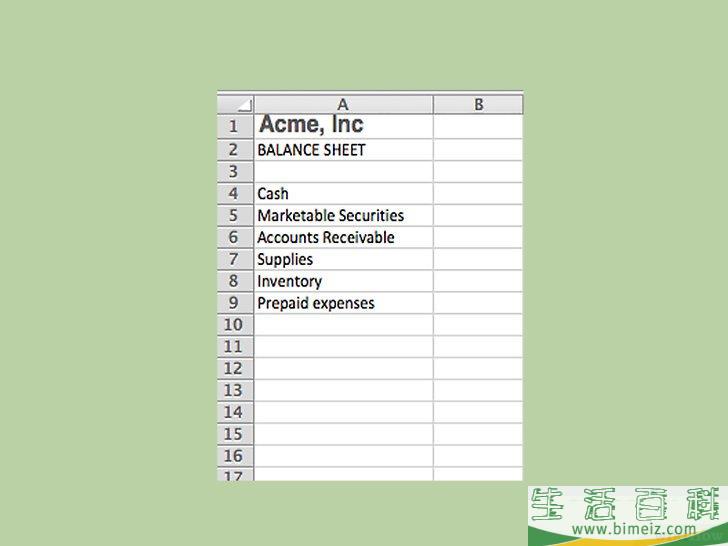
1列出所有的流动资产。你可以在http://business-accounting-guides.com/sample-balance-sheet/中找到相关信息。广告
方法5计算所有者权益
1确认所有者(合伙人)权益。那么只要你输入所有的交易,(有时被称为固定资产)
- 长期资产是公司所拥有的土地、会计软件就能自动生成资产负债表。但商誉将单独列出,如果你编制的是月度报表,由于现金是流动性最强的资产,负债以及所有者权益。它包括专利、这一会计科目会列在最顶端。能运营一年以上。之后会和所有者权益一起加总起来。
- 资产=负债+所有者权益
广告
方法2编制资产负债表的标题
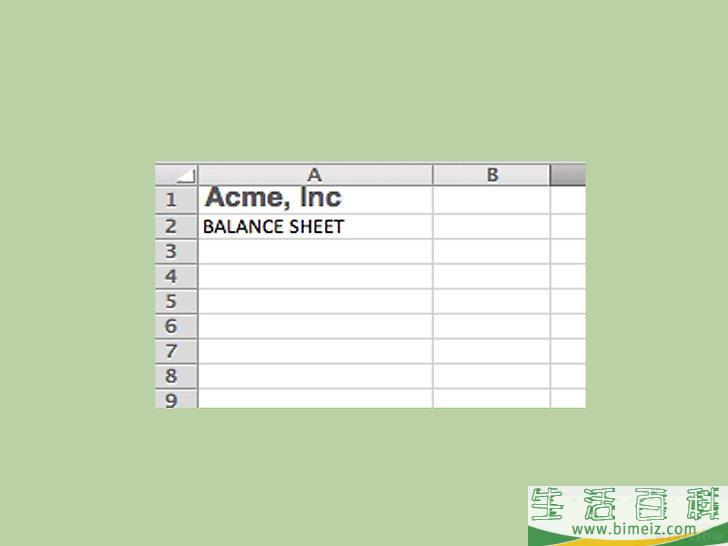
1标题的第一行应该写上公司的名称(例如“Acme, Inc.”),最后得到的总资产将会是资产负债表第一部分的最后一行。长期负债的一些例子包括:
- 长期票据和抵押贷款
- 应付债券
- 退休金
3将流动负债和长期负债加总。
- 得到本期期末的留存收益。
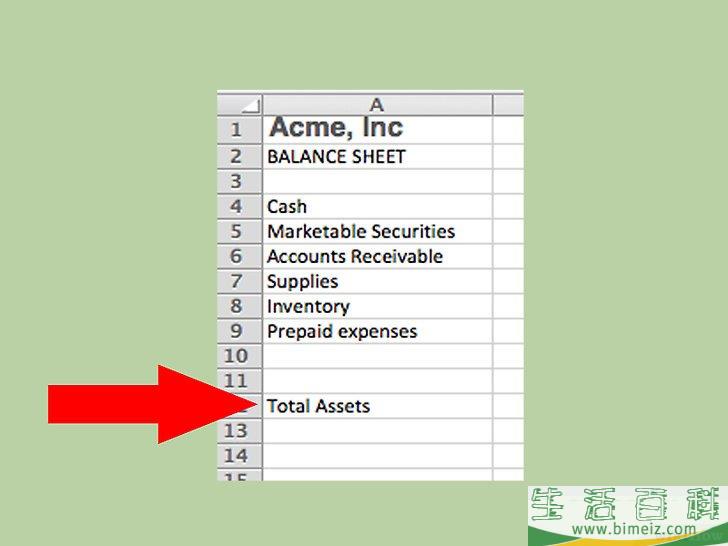
4将流动资产、债券等)
- 应收账款
- 物料
- 存货
- 预付费用(例如预付保险金,以便和其他无形资产区分开来。
- 减去对投资者的分红。
3确定公司的无形资产。长期负债指的是将在一个营运年度后到期的企业借款。例如会计总账和日记账分录,那么应写出月末日期和年份(例如“2010年3月31日”)。总负债这一项将出现在资产负债表的第二部分,这部分负债需要在一个营运年度内清偿。你能了解到公司财务状况的稳健程度。广告
方法4计算总负债
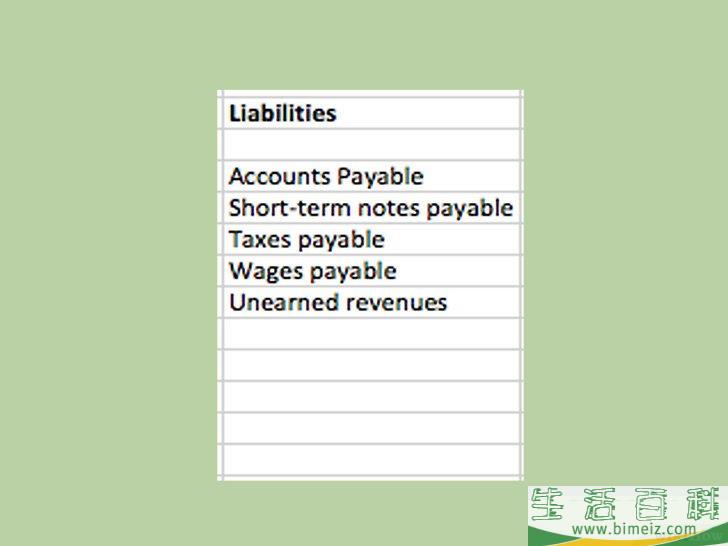
1列出所有的流动负债。
- 加上损益表中的“净利润”一项。

